Cách tự quyết toán thuế TNCN trên eTax Mobile
Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ quan trọng đối với người lao động có phát sinh thu nhập chịu thuế trong năm. Trên ứng dụng eTax Mobile, mục Hỗ trợ quyết toán thuế TNCN được thiết kế nhằm giúp cá nhân tra cứu thông tin, lập hồ sơ và theo […]


eTax Mobile hỗ trợ bạn tự quyết toán thuế thu nhập cá nhân, nhưng việc quan trọng nhất phải làm trước khi lập tờ khai là tra cứu thông tin quyết toán. Đó là nơi bạn thấy toàn bộ thu nhập và số thuế đã khấu trừ mà cơ quan thuế đang ghi nhận cho mã số thuế của mình.
Đối chiếu dữ liệu đó với chứng từ của mình trước là cách tránh gần hết các sai sót khi quyết toán. Bài viết hướng dẫn theo đúng thứ tự đó.
Mục Hỗ trợ quyết toán gồm bốn chức năng
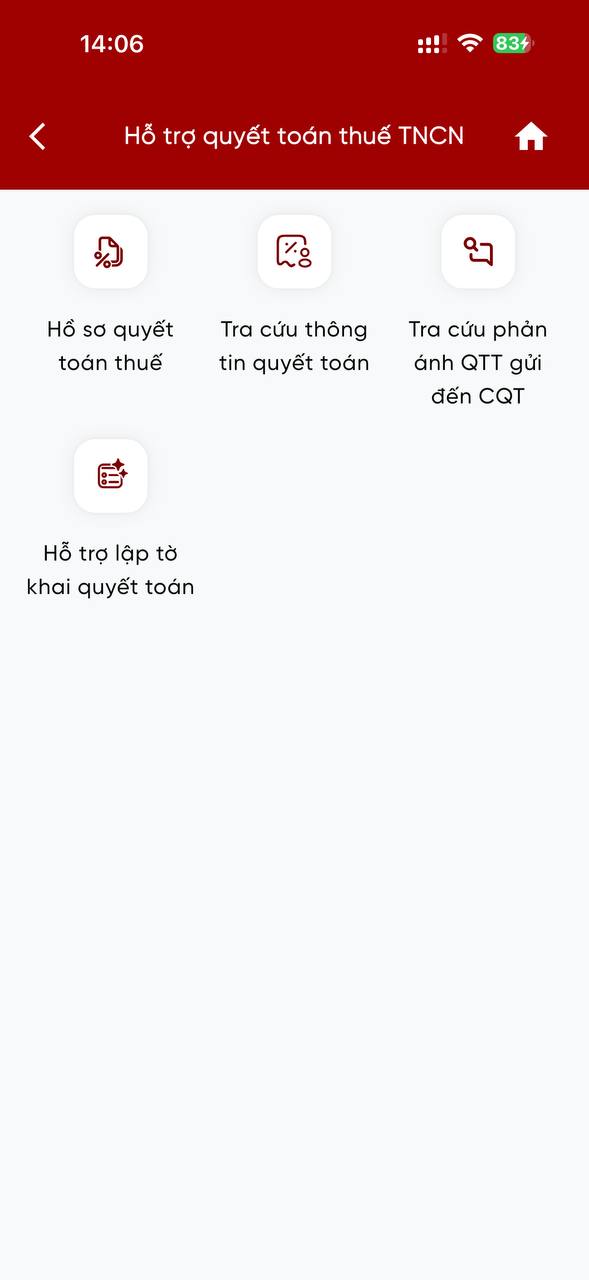
| Chức năng | Dùng vào lúc nào |
|---|---|
| Tra cứu thông tin quyết toán | Trước tiên, để xem thu nhập và số thuế đã khấu trừ hệ thống đang ghi nhận |
| Hỗ trợ lập tờ khai quyết toán | Sau khi đã đối chiếu xong số liệu |
| Hồ sơ quyết toán thuế | Sau khi gửi, để theo dõi trạng thái xử lý và kết quả |
| Tra cứu phản ánh gửi đến cơ quan thuế | Khi số liệu có sai sót và bạn đã gửi phản ánh |
Bạn phải tự quyết toán hay được ủy quyền
Xác định đúng việc này trước, vì hai trường hợp có thời hạn khác nhau và nơi nộp khác nhau.
- Được ủy quyền cho nơi trả thu nhập khi bạn chỉ có thu nhập tại một nơi theo hợp đồng lao động từ ba tháng trở lên và đang làm ở đó tại thời điểm quyết toán. Có thêm thu nhập vãng lai ở nơi khác nhưng bình quân không quá 15 triệu đồng mỗi tháng và đã bị khấu trừ 10% (xem điều kiện đầy đủ ở bài ủy quyền quyết toán thuế) thì vẫn được ủy quyền, nếu bạn không có nhu cầu quyết toán phần thu nhập đó.
- Phải tự quyết toán khi bạn có thu nhập từ hai nơi trở lên, khi có số thuế nộp thiếu phải nộp thêm, hoặc khi có số thuế nộp thừa và muốn được hoàn.
Trường hợp làm nhiều nơi thường gây lúng túng nhất về nơi nộp hồ sơ. Xem bài làm nhiều công ty thì nộp hồ sơ quyết toán ở đâu. Nếu thu nhập của bạn thấp, xem trước bài chưa đến ngưỡng nộp thuế có cần quyết toán không.
Các bước tự quyết toán trên eTax Mobile
Bước 1: Tra cứu thông tin quyết toán
Đăng nhập rồi vào Tra cứu thông tin quyết toán. Màn hình liệt kê các nơi đã chi trả thu nhập cho bạn trong kỳ, số tiền và số thuế đã khấu trừ. Đây là dữ liệu cơ quan thuế nhận được từ các tổ chức chi trả.
Bước 2: Đối chiếu với chứng từ của bạn
So danh sách trên với chứng từ khấu trừ thuế và sao kê lương của chính bạn. Hai lỗi cần tìm là thiếu một nơi chi trả, và số liệu của một nơi bị lệch. Thiếu nơi chi trả thường xảy ra khi bạn khai sai mã số thuế cho công ty đó.
Thấy số liệu sai thì đừng lập tờ khai ngay. Liên hệ nơi chi trả thu nhập để họ điều chỉnh dữ liệu, hoặc gửi phản ánh tới cơ quan thuế rồi theo dõi ở mục Tra cứu phản ánh. Khai dựa trên số liệu sai sẽ phải khai bổ sung sau.
Bước 3: Lập tờ khai quyết toán
Vào Hỗ trợ lập tờ khai quyết toán. Ứng dụng điền sẵn một số thông tin có trên hệ thống, bạn bổ sung phần còn lại gồm số người phụ thuộc đã đăng ký, các khoản bảo hiểm bắt buộc và khoản đóng góp từ thiện nếu có.
Người phụ thuộc chưa đăng ký thì không được giảm trừ, kể cả khi thực tế bạn đang nuôi dưỡng. Thủ tục ở bài hướng dẫn đăng ký người phụ thuộc để giảm trừ gia cảnh.
Bước 4: Kiểm tra kết quả rồi gửi
Ứng dụng tính ra số thuế nộp thừa hoặc nộp thiếu. Xem kỹ con số này trước khi gửi. Muốn kiểm tra chéo, dùng công cụ tính thuế thu nhập cá nhân trên trang này rồi so hai kết quả.
Bước 5: Theo dõi hồ sơ và xử lý số chênh lệch
Vào Hồ sơ quyết toán thuế để xem trạng thái xử lý. Nộp thiếu thì nộp bổ sung qua chức năng nộp thuế qua ngân hàng liên kết. Nộp thừa thì đề nghị bù trừ hoặc hoàn trả, cách làm cũng ở bài đó.
Giao diện và tên gọi các nút có thể khác nhau giữa các phiên bản ứng dụng, nhưng trình tự năm bước trên không đổi.
Thời hạn nộp hồ sơ quyết toán
| Trường hợp | Hạn nộp |
|---|---|
| Ủy quyền cho nơi trả thu nhập quyết toán thay | Ngày cuối cùng của tháng thứ ba kể từ khi kết thúc năm dương lịch |
| Cá nhân tự quyết toán | Ngày cuối cùng của tháng thứ tư kể từ khi kết thúc năm dương lịch |
Hạn cuối rơi vào ngày nghỉ lễ hoặc ngày nghỉ hằng tuần thì được lùi sang ngày làm việc kế tiếp. Nộp muộn phát sinh tiền chậm nộp tính 0,03% mỗi ngày trên số thuế chậm nộp, và có thể bị xử phạt về hành vi chậm nộp hồ sơ.
Căn cứ: Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/7/2026, cùng Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC hướng dẫn thi hành. Ba văn bản này thay cho Luật Quản lý thuế 2019, Nghị định 126/2020/NĐ-CP và Thông tư 80/2021/TT-BTC mà nhiều tài liệu hướng dẫn cũ còn trích dẫn.
Mức giảm trừ áp dụng cho kỳ nào
Đây là chỗ dễ nhầm nhất hiện nay, vì mức giảm trừ gia cảnh đã tăng nhưng không áp dụng ngược lại cho kỳ cũ.
| Kỳ tính thuế | Bản thân | Mỗi người phụ thuộc |
|---|---|---|
| Năm 2025 trở về trước | 11 triệu đồng mỗi tháng | 4,4 triệu đồng mỗi tháng |
| Từ năm 2026 | 15,5 triệu đồng mỗi tháng | 6,2 triệu đồng mỗi tháng |
Nói cách khác, quyết toán cho năm 2025 vẫn dùng mức cũ. Mức mới áp dụng từ kỳ tính thuế năm 2026, tức là kỳ quyết toán thực hiện trong năm 2027.
Các mức đang áp dụng trong công cụ tính thuế của trang này:
| Giảm trừ gia cảnh cho bản thân | 15.500.000 đ mỗi tháng |
|---|---|
| Giảm trừ cho mỗi người phụ thuộc | 6.200.000 đ mỗi tháng |
| Chi phí khám bệnh, chữa bệnh | Tối đa 23.000.000 đ mỗi năm, chỉ trừ khi quyết toán |
| Chi phí giáo dục, đào tạo | Tối đa 24.000.000 đ mỗi năm, chỉ trừ khi quyết toán |
| Bảo hiểm xã hội người lao động đóng | 8% tiền lương |
| Bảo hiểm y tế người lao động đóng | 1,5% tiền lương |
| Bảo hiểm thất nghiệp người lao động đóng | 1% tiền lương |
| Trần đóng BHXH và BHYT | 50.600.000 đ (20 lần lương cơ sở 2.530.000 đ) |
| Trần đóng BHTN vùng I | 106.200.000 đ (20 lần lương tối thiểu vùng) |
Rà soát lần gần nhất ngày 26/09/2026. Căn cứ: Luật Thuế thu nhập cá nhân 2025 số 109/2025/QH15, Điều 10 và biểu thuế lũy tiến; Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân, khoản 2 Điều 49 về giảm trừ chi phí y tế, giáo dục; Nghị định 293/2025/NĐ-CP về lương tối thiểu vùng, áp dụng từ 01/01/2026; Nghị định 161/2026/NĐ-CP về mức lương cơ sở, áp dụng từ 01/7/2026. Chính sách thuế có thể thay đổi, bạn nên đối chiếu lại với văn bản mới nhất trước khi dùng kết quả cho việc quan trọng.
Cách tính chi tiết và biểu thuế lũy tiến xem ở bài hướng dẫn quyết toán thuế thu nhập cá nhân.
Bốn lỗi thường gặp
- Lập tờ khai luôn mà không tra cứu trước. Bỏ qua bước đối chiếu là nguyên nhân số một dẫn tới phải khai bổ sung.
- Bỏ sót một nơi chi trả thu nhập. Thường do khai sai mã số thuế cho công ty đó nên dữ liệu không về đúng mã của bạn.
- Dùng nhầm mức giảm trừ của kỳ khác. Áp mức 15,5 triệu đồng cho kỳ tính thuế 2025 sẽ ra số thuế sai.
- Nghĩ nộp thừa thì tự được hoàn. Tiền nộp thừa chỉ được bù trừ hoặc hoàn khi bạn đề nghị, không tự động trả về tài khoản.
Câu hỏi thường gặp
Quyết toán trên eTax Mobile có giá trị như nộp trên cổng thuế điện tử không?
Có, cùng một hồ sơ và cùng một hệ thống, chỉ khác kênh nộp. Với tờ khai đơn giản thì ứng dụng tiện hơn. Trường hợp thu nhập từ nhiều nơi và cần đính kèm nhiều chứng từ, bản web dễ thao tác hơn.
Dữ liệu trong Tra cứu thông tin quyết toán thiếu một công ty, phải làm sao?
Liên hệ công ty đó trước, vì dữ liệu do nơi chi trả gửi lên. Nguyên nhân phổ biến là bạn khai sai mã số thuế nên thu nhập về nhầm mã khác. Kiểm tra lại mã số thuế của mình theo bài hướng dẫn tra cứu, đăng ký và sửa mã số thuế cá nhân.
Đã ủy quyền cho công ty rồi có cần làm gì trên ứng dụng không?
Không bắt buộc, nhưng nên vào Tra cứu thông tin quyết toán để kiểm tra dữ liệu đúng chưa, và vào Hồ sơ quyết toán thuế xem hồ sơ đã được nộp chưa. Trách nhiệm cuối cùng về số liệu vẫn thuộc về bạn.
Quyết toán xong bao lâu thì được hoàn thuế?
Thời gian tùy hồ sơ thuộc diện hoàn trước hay kiểm tra trước. Theo dõi trạng thái ở mục Hồ sơ quyết toán thuế, và xem các văn bản cơ quan thuế gửi ở mục thông báo trong ứng dụng, vì yêu cầu bổ sung hồ sơ thường được gửi ở đó.
Đăng ký người phụ thuộc muộn có được giảm trừ cho cả năm không?
Việc giảm trừ gắn với thời điểm đăng ký và thời gian thực tế nuôi dưỡng trong kỳ, nên đăng ký muộn có thể không được tính đủ mười hai tháng. Đăng ký sớm ngay khi phát sinh là cách an toàn nhất.
Căn cứ pháp lý
- Luật Quản lý thuế 2025 số 108/2025/QH15, hiệu lực 01/7/2026
- Luật Thuế thu nhập cá nhân 2025 số 109/2025/QH15
- Nghị định 252/2026/NĐ-CP quy định chi tiết Luật Quản lý thuế, hiệu lực 01/7/2026, thay Nghị định 126/2020/NĐ-CP
- Thông tư 89/2026/TT-BTC ngày 30/6/2026, thay Thông tư 19/2021/TT-BTC và Thông tư 80/2021/TT-BTC
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 hướng dẫn Luật Thuế thu nhập cá nhân, hiệu lực 01/7/2026, thay Nghị định 65/2013/NĐ-CP
Nguồn tham khảo
- Cổng thông tin điện tử Cục Thuế Chính thống
- Cổng Thuế điện tử Chính thống

Hướng dẫn liên quan
Hướng dẫn eTax Mobile: tải app, đăng ký và sử dụng
Tải ở đâu cho đúng, đăng ký tài khoản thế nào, xử lý lỗi đăng nhập ra sao và ứng…
Cách xử lý khi không đăng nhập được eTax Mobile
Phần lớn trường hợp không đăng nhập được eTax Mobile rơi vào một trong bảy nguyên nhân quen thuộc, và…
Cách tra cứu biên lai điện tử trên eTax Mobile
Trong hệ thống dịch vụ thuế điện tử trên eTax Mobile, Biên lai điện tử là công cụ giúp người…
Cách đổi mật khẩu và cài đặt bảo mật trên eTax Mobile
Bên cạnh các chức năng khai và nộp thuế, eTax Mobile còn cung cấp mục Thiết lập cá nhân nhằm…